
Grupo aéreo aumenta receita em 18,4% e eleva projeções para 2026, apesar de desembolso adicional de US$ 520 milhões com querosene de aviação. Companhia também avança na renovação da frota e prepara expansão com Embraer E195-E2 no Brasil.
O LATAM Airlines Group apresentou resultados positivos no terceiro trimestre de 2026, demonstrando capacidade de crescimento mesmo diante de um ambiente operacional mais desafiador. Entre julho e setembro, o grupo obteve lucro líquido de US$ 441 milhões, resultado 16,3% superior ao registrado no mesmo período do ano passado.
A receita operacional também avançou, alcançando US$ 4,567 bilhões, crescimento de 18,4% na comparação anual. O desempenho foi sustentado principalmente pela expansão do transporte de passageiros, pelo aumento da receita por cliente e pelo fortalecimento dos negócios de maior valor agregado.
Entretanto, os números trazem um componente importante para a análise do desempenho financeiro da companhia: a escalada do preço do combustível. O custo médio do querosene de aviação (QAV) aumentou 52,1% em relação ao terceiro trimestre de 2025, representando um impacto financeiro estimado em US$ 520 milhões.
Mesmo com essa despesa adicional, a LATAM conseguiu ampliar seu resultado líquido. Por outro lado, a rentabilidade operacional apresentou deterioração, indicando que parte dos ganhos comerciais foi absorvida pelo aumento dos custos.
O EBITDA ajustado ficou em US$ 1,095 bilhão, enquanto o resultado operacional ajustado somou US$ 573 milhões. A margem operacional ajustada encerrou o trimestre em 12,5%, contra 18,1% no mesmo intervalo de 2025.
Receita de passageiros cresce e segmento premium ganha participação
O transporte de passageiros permaneceu como principal motor financeiro do grupo LATAM. A atividade gerou US$ 3,998 bilhões entre julho e setembro, representando uma expansão de 17,8% sobre o resultado do terceiro trimestre do ano anterior.
Um dos indicadores mais relevantes foi o crescimento de 9,4% na receita unitária por passageiro. Na prática, isso significa que a companhia conseguiu aumentar sua capacidade de geração de receita por cliente, combinando maior oferta de assentos com uma evolução no desempenho comercial.
A capacidade consolidada do grupo avançou 7,7% no período, enquanto a taxa de ocupação atingiu 83,7%. A combinação desses indicadores mostra que a expansão da operação foi acompanhada por uma demanda consistente.
Outro destaque veio do mercado premium, cuja receita cresceu 23% em um ano. O resultado demonstra a importância dos passageiros dispostos a pagar mais por produtos e serviços diferenciados na composição das receitas das companhias aéreas.
Em um setor caracterizado por custos elevados e margens sensíveis às oscilações do combustível, ampliar a participação de produtos de maior valor agregado pode representar uma vantagem competitiva importante.
Mais do que transportar um volume maior de passageiros, a estratégia passa por melhorar a qualidade da receita gerada em cada viagem.
Transporte de cargas e LATAM Pass também avançam
Além da operação de passageiros, o negócio de cargas apresentou crescimento expressivo no trimestre.
A receita dessa divisão chegou a US$ 483 milhões, alta de 19,5% na comparação anual. Durante os três meses, o grupo transportou aproximadamente 256 mil toneladas de mercadorias.
A expansão reforça a importância da diversificação das fontes de receita para um grupo aéreo com presença em diferentes mercados da América Latina. O transporte de cargas permite aproveitar parte da infraestrutura operacional, da frota e da conectividade já existentes, embora também esteja sujeito às condições específicas do mercado logístico.
No segmento de fidelidade, o LATAM Pass alcançou 57 milhões de associados, crescimento de 9% em relação ao terceiro trimestre de 2025.
O programa representa um ativo estratégico para o grupo, especialmente pela capacidade de estimular a recorrência de viagens, fortalecer o relacionamento com os clientes e ampliar oportunidades comerciais por meio de parceiros e produtos associados ao ecossistema da companhia.
Combustível mais caro reduz rentabilidade, apesar do crescimento do lucro
A alta de 52,1% no preço médio do combustível foi um dos principais fatores de pressão sobre os resultados da LATAM.
O impacto estimado de US$ 520 milhões ajuda a compreender a dimensão do desafio enfrentado pela companhia. Em um setor no qual o combustível representa uma parcela relevante das despesas operacionais, oscilações dessa magnitude podem alterar significativamente o resultado financeiro de um trimestre.
A comparação entre o crescimento da receita e o avanço do lucro também merece atenção.
Enquanto a receita operacional aumentou 18,4%, o lucro líquido cresceu 16,3%. Embora ambos os indicadores tenham apresentado evolução positiva, o resultado demonstra que o crescimento da atividade não se converteu integralmente em rentabilidade adicional.
A redução da margem operacional ajustada, de 18,1% para 12,5%, reforça essa interpretação. A diferença de 5,6 pontos percentuais mostra que a companhia precisou absorver uma pressão considerável sobre seus custos para manter o desempenho financeiro positivo.
Segundo Ricardo Bottas, CFO do LATAM Airlines Group, os resultados demonstram a capacidade do modelo de negócios da empresa de preservar indicadores sólidos mesmo em um cenário de volatilidade nos preços dos combustíveis.
O executivo também destacou a amplitude da malha aérea, a diferenciação da proposta de valor e a posição financeira do grupo como fatores importantes para sustentar a competitividade e conquistar a preferência dos passageiros.
LATAM melhora projeções financeiras para o fechamento de 2026
O desempenho acumulado ao longo do ano levou o grupo a revisar positivamente suas expectativas financeiras para 2026.
A nova projeção de receita operacional passou a ficar entre US$ 17,6 bilhões e US$ 17,8 bilhões. Para o EBITDA ajustado, a estimativa foi elevada para uma faixa de US$ 3,9 bilhões a US$ 4,05 bilhões.
Um aspecto importante dessas projeções está relacionado ao comportamento esperado do combustível. Para o quarto trimestre de 2026, a LATAM considera um preço de US$ 180 por barril em suas premissas financeiras.
Isso significa que a evolução dos resultados até dezembro continuará bastante condicionada ao mercado internacional de petróleo e aos custos de abastecimento das aeronaves.
A companhia encerrou setembro com liquidez de US$ 4,446 bilhões, equivalente a 26,4% da receita dos últimos 12 meses. A alavancagem líquida ajustada ficou em 1,5 vez, indicador que demonstra a relação entre o endividamento líquido ajustado e a capacidade de geração de caixa operacional.
Outro avanço relevante ocorreu na avaliação de crédito. A S&P Global Ratings e a Fitch Ratings elevaram a classificação da LATAM de BB para BB+, ambas com perspectiva estável.
Com a revisão, os dois títulos de dívida garantidos da companhia passaram a contar com classificação BBB-, correspondente ao grau de investimento.
A evolução das notas representa um reconhecimento da melhora na estrutura financeira do grupo e pode contribuir para ampliar suas alternativas de financiamento e reduzir o custo de captação no mercado.
LATAM amplia frota e prepara expansão com Embraer E195-E2 no Brasil
A modernização da frota também integra os movimentos estratégicos do grupo.
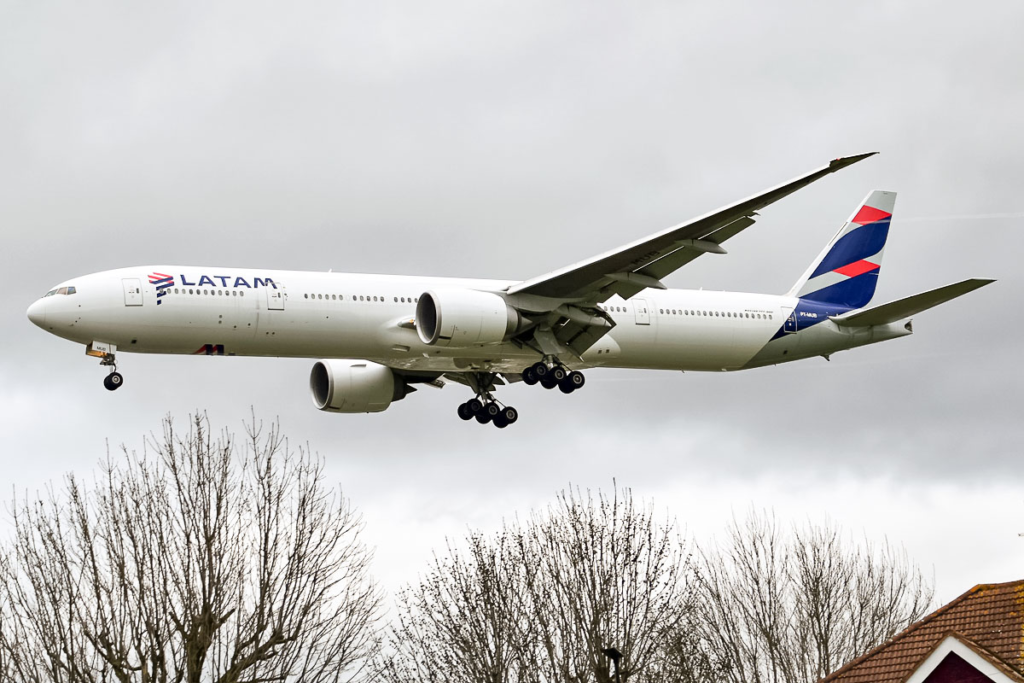
No encerramento de setembro, a LATAM contabilizava 390 aeronaves. Durante o terceiro trimestre, foram incorporados sete aviões: três Airbus A320neo, três Airbus A321neo e um Boeing 787-9.
Entretanto, uma das movimentações mais relevantes para o mercado brasileiro aconteceu em outubro, com a chegada das duas primeiras aeronaves Embraer E195-E2 à LATAM Airlines Brasil.
A introdução do modelo representa uma mudança importante na estratégia de dimensionamento da capacidade doméstica da companhia. Os jatos da Embraer permitirão atender mercados nos quais aeronaves maiores podem não apresentar a mesma eficiência comercial, especialmente em rotas com demanda intermediária.
A primeira etapa do projeto prevê a incorporação de 14 unidades do E195-E2, com início das operações comerciais programado para 30 de novembro de 2026.
A expectativa é que as aeronaves sejam utilizadas em 42 rotas domésticas brasileiras, ampliando as possibilidades de distribuição da oferta e complementando a operação atualmente concentrada nos modelos da família Airbus A320.
Do ponto de vista estratégico, a chegada dos E195-E2 merece atenção porque pode permitir à LATAM explorar mercados regionais com uma configuração de capacidade mais adequada à demanda.
A decisão também amplia a concorrência em determinadas rotas brasileiras, especialmente naquelas em que a oferta de voos diretos ainda é limitada.
Grupo LATAM recebe reconhecimento internacional
O terceiro trimestre também foi marcado por premiações internacionais.
O grupo conquistou o título de Airline of the Year 2027, concedido pela publicação especializada Air Transport World (ATW). Segundo a companhia, é a primeira vez que um grupo aéreo latino-americano recebe essa distinção.
A LATAM também recebeu oito reconhecimentos no Skytrax World Airline Awards, incluindo os prêmios de Melhor Companhia Aérea da América do Sul, pela sétima vez consecutiva, e Melhor Equipe de Companhia Aérea da América do Sul, pela quinta vez consecutiva.
As premiações reforçam o posicionamento internacional da marca e o reconhecimento de seus investimentos em experiência do passageiro e qualidade dos serviços.
O próximo compromisso relevante para investidores será o Investor Day, programado para 14 de dezembro, em Nova York. Na ocasião, a companhia deverá apresentar mais detalhes sobre suas prioridades estratégicas, perspectivas financeiras e planos de desenvolvimento.
Conclusão: LATAM cresce, mas o verdadeiro desafio está em proteger a rentabilidade
Os resultados do terceiro trimestre mostram uma companhia que conseguiu combinar expansão operacional, crescimento de receita e aumento do lucro em um ambiente de custos significativamente mais elevados.
Entretanto, uma leitura mais aprofundada dos indicadores revela que o crescimento financeiro não deve ser confundido com uma melhora generalizada da rentabilidade. A queda de 5,6 pontos percentuais na margem operacional ajustada é um sinal importante de que a pressão sobre os custos continua sendo um dos principais desafios do setor.
A capacidade de aumentar a receita unitária por passageiro, expandir o segmento premium e diversificar os negócios com cargas e fidelidade demonstra que a LATAM possui instrumentos comerciais para enfrentar esse cenário. A melhora na classificação de crédito e a liquidez de US$ 4,446 bilhões também fortalecem sua posição financeira.
No Brasil, a chegada dos Embraer E195-E2 acrescenta outra dimensão à estratégia. A possibilidade de operar aeronaves menores em mercados regionais pode abrir oportunidades de crescimento, melhorar o aproveitamento da capacidade e ampliar a presença da companhia em rotas que não necessariamente comportariam aviões maiores.
Minha avaliação é que o resultado da LATAM deve ser observado menos pelo lucro isolado de US$ 441 milhões e mais pela capacidade de sustentar esse desempenho quando os custos operacionais permanecem sob pressão.
O crescimento da receita é importante, mas, na aviação, a verdadeira vantagem competitiva está em transformar escala, ocupação e capacidade comercial em geração consistente de caixa e rentabilidade.
É justamente nesse equilíbrio que estará a próxima prova de eficiência da LATAM.
Quer acompanhar mais conteúdos como esse, gratuitamente?
Temos um grupo exclusivo e gratuito no WhatsApp onde compartilhamos diariamente notícias, promoções e análises estratégicas do setor aéreo.
Para entrar, basta clicar aqui.
Também estamos nas redes sociais com conteúdo aprofundado e atualizações constantes:
YouTube: clique aqui
Instagram: clique aqui